
رضا رضائی
بستهشدن کانال تجاری امارات یک زنگ هشدار جدی بود؛ نه برای اینکه ایران دنبال «دبی دوم» بگردد، بلکه برای اینکه بفهمد وابستگی بیش از حد به یک نقطه، خودش یک آسیبپذیری است.
اگر قرار باشد یک بندر، یک کشور یا یک هاب مالی دیگر جای امارات را بگیرد، دیر یا زود همان مشکل تکرار خواهد شد.
راهحل، پیدا کردن یک مسیر جایگزین نیست؛ ساختن یک شبکه اقتصادی است.
در این میان، افغانستان میتواند یکی از مهمترین حلقههای این شبکه باشد؛ نه فقط بهعنوان مسیر عبور کالا، بلکه بهعنوان بخشی از یک معامله اقتصادی میان ایران، افغانستان و چین.
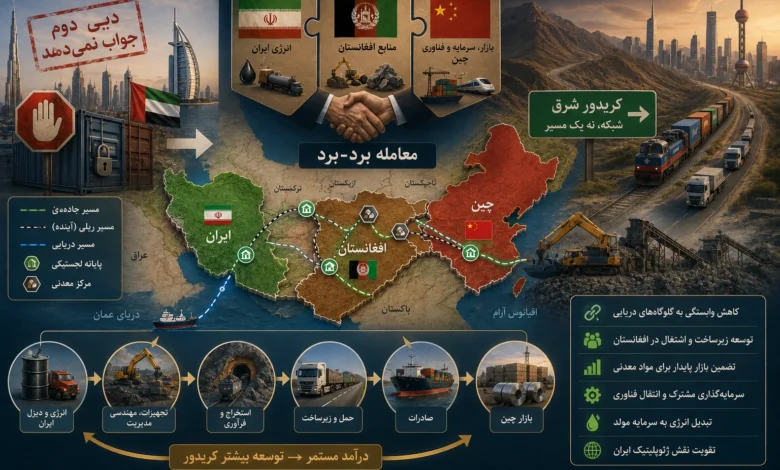
ایده اصلی؛ انرژی ایران، معدن افغانستان، بازار چین
ایران انرژی دارد، افغانستان منابع معدنی و نیروی انسانی دارد و چین بازار بزرگ و سرمایه و فناوری در اختیار دارد.
پس چرا این سه ظرفیت را به هم متصل نکنیم؟
ایده میتواند ایجاد کنسرسیومهای مشترک با سهم ۵۱ درصدی طرف افغان و ۴۹ درصدی طرف ایرانی و شرکای خارجی باشد؛ البته ساختار مالکیت باید برای هر پروژه جداگانه و با حفظ حاکمیت و منافع افغانستان تنظیم شود.
در این مدل:
- ایران میتواند دیزل، تجهیزات معدنی، دانش فنی و مدیریت پروژه را تأمین کند.
- افغانستان منابع معدنی، زمین و نیروی انسانی را در اختیار پروژه قرار دهد.
- چین بازار، سرمایه و فناوری را وارد کند و برای بخشی از تولید قراردادهای بلندمدت خرید منعقد کند.
موضوع فقط سنگآهن نیست. کرومیت و سایر مواد معدنی نیز میتوانند در مراحل بعد وارد این زنجیره شوند.
این مدل به معنای تصاحب معادن افغانستان نیست؛ برعکس، اگر درست طراحی شود، میتواند مالکیت و منافع افغانستان را حفظ کند و در عین حال سرمایه و فناوری لازم برای فعالشدن منابع را فراهم کند.
چرا سنگآهن میتواند نقطه شروع باشد؟
چین بزرگترین بازار سنگآهن جهان است و برای تأمین مواد اولیه فولاد خود به واردات گسترده وابسته است.
افغانستان نیز ذخایر مهم سنگآهن دارد که توسعه بسیاری از آنها هنوز با مشکلات زیرساختی و سرمایهگذاری روبهروست.
اینجا یک فرصت شکل میگیرد:
ایران تجهیزات و مدیریت میآورد؛ افغانستان معدن را توسعه میدهد؛ چین خریدار محصول میشود.
در این صورت، ایران فقط نفت خود را نمیفروشد؛ بلکه در یک زنجیره جدید اقتصادی حضور پیدا میکند:
اکتشاف ⇐ استخراج ⇐ خردایش ⇐ حمل ⇐ صادرات ⇐ بازار چین
این تفاوت مهمی با رابطه سنتی «نفت در برابر کالا» دارد.
آیا ایران توان تأمین تجهیزات معدنی را دارد؟
بخش قابل توجهی از تجهیزات مورد نیاز صنایع معدنی و خردایش در داخل ایران تولید میشود؛ از سنگشکن و سرند گرفته تا نوار نقاله، تجهیزات فرآوری و ماشینآلات معدنی.
این ظرفیت میتواند به یکی از مزیتهای ایران تبدیل شود.
یعنی ایران فقط سرمایه نقدی وارد پروژه نکند؛ بلکه تجهیزات، مهندسی و نیروی مدیریتی را بهعنوان آورده خود وارد کنسرسیوم کند.
این موضوع در شرایط تحریم اهمیت بیشتری پیدا میکند؛ زیرا بخشی از ارزش افزوده پروژه بهجای پرداخت نقدی، از طریق خدمات فنی و مهندسی تأمین میشود.
نفت و دیزل؛ از درآمد جاری به سرمایه زیرساختی
یکی از جذابترین بخشهای این ایده، استفاده از انرژی ایران برای ایجاد زیرساخت است.
ایران میتواند بخشی از نیاز افغانستان به دیزل و فرآوردههای نفتی را از طریق مرز زمینی تأمین کند.
در مقابل، بخشی از ارزش این قراردادها میتواند در پروژههای جادهای، لجستیکی و معدنی سرمایهگذاری شود.
به بیان ساده:
دیزل ایران ⇐ ماشینآلات و حملونقل ⇐ توسعه معدن ⇐ صادرات سنگآهن ⇐ درآمد ⇐ توسعه کریدور
این یعنی نفت و فرآورده فقط برای تأمین هزینههای جاری مصرف نمیشوند؛ به سرمایه مولد تبدیل میشوند.
یک مزیت اجتماعی مهم؛ اشتغال در افغانستان
این پروژه یک اثر جانبی مهم هم دارد.
اگر قرار باشد معدن، جاده، مراکز لجستیکی و صنایع وابسته در داخل افغانستان ایجاد شوند، بخش قابل توجهی از نیروی کار مورد نیاز میتواند در خود افغانستان به کار گرفته شود.
مدیریت و فناوری میتواند از ایران و چین بیاید، اما نیروی انسانی محلی باید سهم بزرگی در پروژه داشته باشد.
این اتفاق هم برای افغانستان اشتغال ایجاد میکند و هم میتواند بهصورت غیرمستقیم فشار مهاجرت نیروی کار به ایران را کاهش دهد.
به جای اینکه کارگر افغان مجبور باشد برای پیدا کردن کار به ایران بیاید، کار و سرمایه میتواند به محل زندگی او نزدیک شود.
اول جاده؛ بعد راهآهن و خط لوله
نباید از ابتدا پروژه را بیش از حد بزرگ کرد.
ساخت خطآهن یا خط لوله نفت از ایران تا چین، پروژهای بسیار پیچیده، پرهزینه و بلندمدت است.
بنابراین باید مرحلهای حرکت کرد.
مرحله اول؛ حدود دو سال
تمرکز بر:
جادههای مرزی، پایانههای لجستیکی، مراکز سوخترسانی، مسیرهای اولویتدار، توسعه معدن و آغاز صادرات آزمایشی.
جاده در این مرحله منطقیتر از راهآهن است؛ چون سریعتر و انعطافپذیرتر میتوان آن را توسعه داد.
مرحله دوم
افزایش ظرفیت جادهای، توسعه مراکز فرآوری و انبارداری و سپس اتصال تدریجی به شبکه ریلی آسیای مرکزی.
مرحله سوم
اگر حجم تجارت، امنیت مسیر و توجیه اقتصادی اجازه داد، میتوان درباره خط لوله انرژی در امتداد کریدور نیز مطالعه کرد.
یعنی:
امروز جاده؛ فردا راهآهن و خط لوله.
آیا نفت ایران میتواند از این مسیر به چین برسد؟
در کوتاهمدت، انتقال حجم عظیم نفت از ایران به چین از طریق افغانستان از نظر اقتصادی و فنی ساده نیست و نباید آن را جایگزین فوری مسیر دریایی دانست.
اما میتوان از ابتدا در طراحی کریدور، آینده انرژی آن را نیز در نظر گرفت.
اگر این مسیر طی سالها به یک کریدور پایدار تجاری تبدیل شود، امکان بررسی خطوط لوله، انتقال فرآورده، برق و حتی زیرساختهای دیجیتال در کنار جاده و راهآهن وجود خواهد داشت.
در آن صورت، کریدور دیگر فقط مسیر کامیونها نیست.
به یک ستون فقرات اقتصادی تبدیل میشود.
چین؛ مشتری یا شریک؟
این شاید مهمترین بخش ماجرا باشد.
اگر ایران فقط نفت بفروشد و در مقابل کالا وارد کند، رابطه اقتصادی همچنان تا حد زیادی یک رابطه خریدار–فروشنده باقی میماند.
اما اگر ایران در کنار چین در معدن افغانستان، جاده، لجستیک، انرژی و بازار منطقهای سرمایهگذاری مشترک کند، ماهیت رابطه تغییر میکند.
ایران میتواند به چین پیشنهاد دهد:
بهجای اینکه فقط نفت ایران را بخری، در ساخت زنجیرهای سرمایهگذاری کن که انرژی، معدن و ترانزیت را به یکدیگر متصل میکند.
این همان مسیری است که میتواند مفهوم «شریک راهبردی» را از یک شعار سیاسی به یک منافع اقتصادی واقعی تبدیل کند.
سفارتخانهها باید بخشی از پروژه باشند
چنین طرحی فقط با ساخت جاده محقق نمیشود.
سفارتخانههای ایران در کابل، پکن و کشورهای آسیای مرکزی باید دیپلماسی اقتصادی را بهصورت جدی دنبال کنند:
- شناسایی سرمایهگذاران؛
- مذاکره با شرکتهای معدنی و فولادی چین؛
- تسهیل قراردادهای بلندمدت خرید؛
- رفع موانع گمرکی و ترانزیتی؛
- هماهنگی با طرف افغان؛
- شناسایی شرکتهای محلی؛
- تشکیل کنسرسیومهای مشترک.
در چنین پروژهای، سفیر فقط نماینده سیاسی نیست.
باید بخشی از مأموریت او بازکردن مسیر برای سرمایه، تجارت و اجرای پروژه باشد.
افغانستان؛ از حاشیه به پل
اگر این طرح درست اجرا شود، افغانستان دیگر فقط کشوری میان ایران و چین نیست.
میتواند تبدیل شود به:
پل زمینی ایران به شرق،
بازار انرژی ایران،
مقصد سرمایهگذاری معدنی،
مسیر ترانزیتی،
و حلقه اتصال به آسیای مرکزی و چین.
البته این مسیر ساده نیست. جغرافیای افغانستان دشوار است، امنیت و سیاست داخلی آن ریسک دارد و ساخت زیرساخت هزینهبر است.
اما در شرایط عادی شاید همین موانع باعث میشد چنین پروژهای در اولویت نباشد.
در شرایط محاصره، مسئله متفاوت است.
وقتی یک کشور به دنبال کاهش آسیبپذیری خود است، حتی مسیری که امروز گرانتر و دشوارتر است، ممکن است فردا ارزش راهبردی بسیار بیشتری پیدا کند.
جمعبندی؛ پاسخ ایران نباید «دبی دیگر» باشد
امارات یک درس مهم به ایران داد:
تمام تخممرغها را در یک سبد نگذار.
اما پاسخ درست، پیدا کردن یک سبد جدید نیست.
باید چند سبد ساخت و آنها را به یک شبکه تبدیل کرد.
افغانستان میتواند یکی از این سبدها باشد؛ اما نه بهعنوان یک مسیر ساده برای دورزدن تحریم.
بلکه بهعنوان بخشی از یک معامله بزرگتر:
انرژی ایران + منابع افغانستان + سرمایه و بازار چین + مدیریت و فناوری + کریدور زمینی
اگر این مدل درست طراحی شود، ایران میتواند نفت و دیزل خود را از یک هزینه جاری به ابزار سرمایهگذاری در زیرساخت و تجارت منطقهای تبدیل کند.
افغانستان میتواند در کشور خودش اشتغال و زیرساخت ایجاد کند.
چین میتواند به منابع جدید و مسیرهای متنوع دسترسی پیدا کند.
و ایران میتواند بخشی از تجارت خود را از وابستگی به گلوگاههای دریایی خارج کند.
در نهایت، هدف این نیست که ایران یک «راه فرار» از محاصره پیدا کند.
هدف این است که آنقدر مسیر، شریک و منافع مشترک ایجاد شود که محاصره دیگر نتواند با بستن چند گلوگاه، اقتصاد ایران را متوقف کند.
این دیگر فقط یک کریدور نیست.
یک معامله ژئوپلیتیک است که میتواند از دل فشار، یک شبکه اقتصادی جدید برای ایران بسازد.